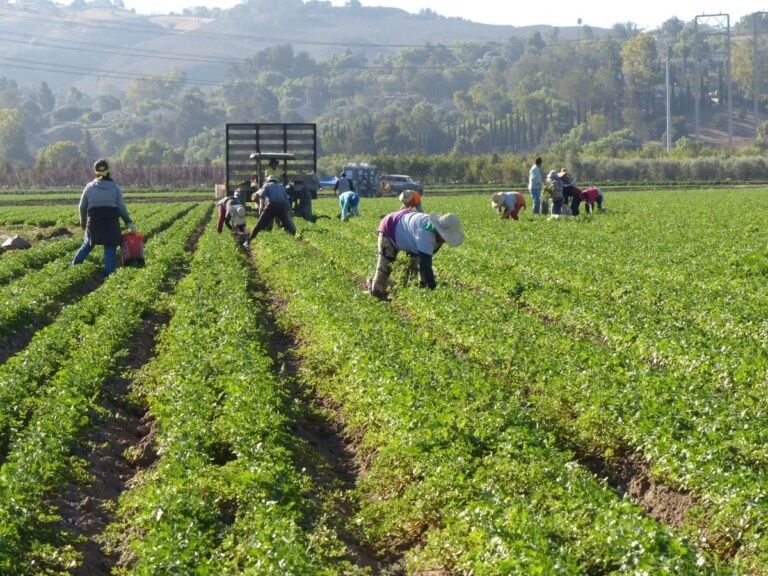
O BNDES Crédito Rural se configura como um importante aliado dos produtores e cooperativas rurais, facilitando o planejamento e a manutenção das atividades agrícolas. Este programa é acessível tanto para pessoas físicas quanto jurídicas, públicas ou privadas, que possam comprovar sua atuação no setor agrícola, incluindo áreas como agricultura, pecuária e criação de gado de corte e leiteiro.
Os recursos disponibilizados pelo Crédito Rural são destinados a financiar uma variedade de projetos, englobando investimentos, aquisição de máquinas e equipamentos, além de custeio e suporte a cooperativas. As Cédulas de Produto Rural Financeira (CPR-F) e os Certificados de Direitos Creditórios do agronegócio (CDCA) também são formas de captação de recursos que se enquadram neste programa, que se destaca pela sua abrangência e flexibilidade.
Os valores chegam aos beneficiários através de mais de 90 agentes financeiros credenciados pelo BNDES, que incluem bancos de desenvolvimento, cooperativas de crédito e instituições financeiras públicas e privadas. Esses agentes são responsáveis por analisar os pedidos de financiamento, negociar as condições com os clientes e assumir os riscos da operação, sempre respeitando os limites e regras estabelecidos pelo BNDES.
O BNDES Crédito Rural se destaca por garantir a continuidade da oferta de recursos ao setor agrícola, independentemente do orçamento dos Programas Agrícolas do Governo Federal (PAGFs). Isso significa que o crédito está disponível durante todo o ano, proporcionando segurança e estabilidade aos produtores.
Uma novidade para 2024 é a introdução da linha CPR BNDES, que contempla as Cédulas de Produto Rural Financeira (CPR-F) e os Certificados de Direitos Creditórios do Agronegócio (CDCA). Essas opções são lastreadas em direitos creditórios do agronegócio, facilitando o acesso a valores a receber provenientes de transações comerciais do setor.
O Crédito Rural é dividido em três modalidades principais: custeio, investimento e comercialização. O crédito para custeio visa cobrir despesas relacionadas à produção, como aquisição de sementes e insumos. Já o crédito para investimentos é destinado à compra de bens duráveis, como máquinas e equipamentos. Por fim, o crédito para comercialização é voltado para financiar a venda da produção, permitindo a construção de benfeitorias e estruturas de armazenamento.