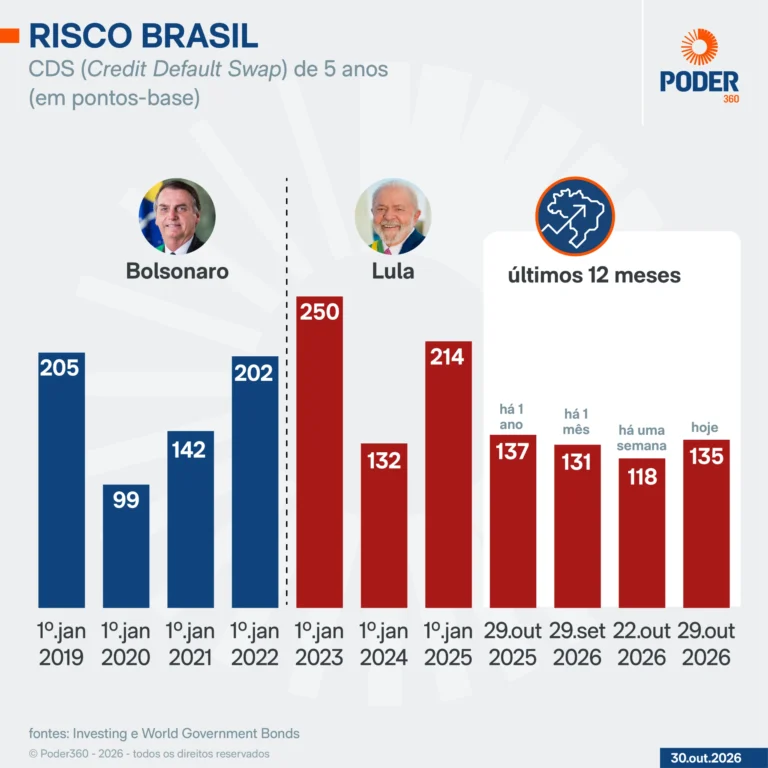
O CDS (credit default swap) de 5 anos do Brasil, contrato usado como proteção contra um eventual calote da dívida, passou de 119,26 pontos em 23 de outubro para 134,87 pontos na quinta-feira (29.out.2026), alta de 13,09% no período. O indicador chegou a 143,87 pontos na segunda-feira (26.out), logo após o segundo turno da eleição presidencial realizado no domingo (25.out).
A alta reflete a reavaliação dos riscos associados aos ativos brasileiros depois da vitória de Luiz Inácio Lula da Silva (PT). O movimento sinaliza maior cautela dos investidores em relação às perspectivas para a economia e à condução da política econômica do governo. O mercado esperava que, se Flávio Bolsonaro (PL) vencesse, teria uma gestão menos expansionista.
O CDS funciona como uma espécie de seguro contra o calote de um país ou empresa. O comprador paga um prêmio para se proteger contra o não pagamento de uma dívida e, em caso de inadimplência, o contrato estima uma compensação conforme suas condições. A pontuação expressa o custo dessa proteção: quanto mais alto o CDS, maior o prêmio exigido pelo mercado para assumir o risco de crédito do emissor.
O avanço do indicador brasileiro mostra que os investidores passaram a exigir mais pela proteção contra um eventual calote da dívida soberana. O CDS, no entanto, não representa diretamente uma probabilidade oficial de inadimplência. A conversão do prêmio em uma probabilidade implícita depende de hipóteses sobre a recuperação dos valores em caso de calote e da metodologia utilizada.