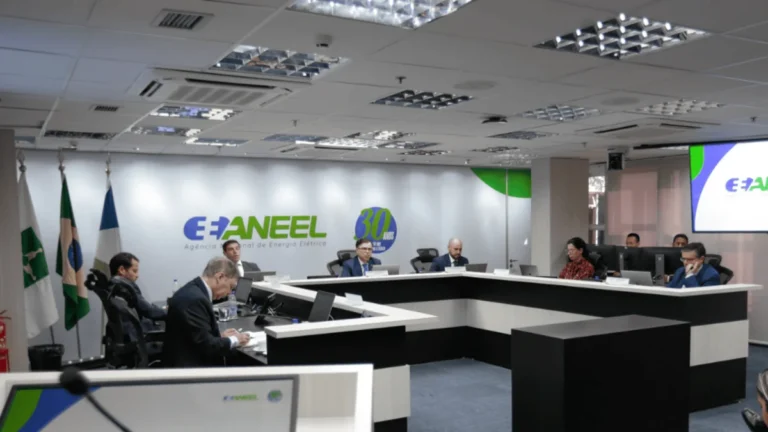
A diretoria colegiada da Agência Nacional de Energia Elétrica aprovou, nesta terça-feira (20), o início de duas consultas públicas com duração de 10 dias para discutir mudanças necessárias à adaptação do setor elétrico às novas regras da Reforma Tributária, que passam a valer em 1º de janeiro de 2027.
O processo pretende editar, ainda neste ano, uma Resolução Normativa que ajuste contratos licitados, créditos tributários e operações ligadas aos ativos das concessionárias. A medida considera o fim do PIS/Pasep e da Cofins, conforme definido pela reforma, e busca preservar o equilíbrio econômico-financeiro dos contratos regulados, a modicidade tarifária e a neutralidade tributária.
A primeira consulta pública trata dos contratos regulados de GERAÇÃO e comercialização de Energia Elétrica e dos encargos setoriais. A proposta determina a retirada, dos preços, da cobertura de PIS/Pasep e Cofins, que deixará de ser devida. O marco temporal adotado é 16 de janeiro de 2025, data de publicação da Lei Complementar nº 214 de 2025. Preços formados antes desse marco sofrerão o expurgo do imposto, enquanto os pactuados depois não serão ajustados por já considerarem o novo cenário tributário. O diretor relator do processo, Gentil Nogueira, afirmou que a manutenção desses valores sem a obrigação tributária correspondente geraria remuneração sem causa e transferiria aos consumidores custos inexistentes.
A segunda consulta aborda os créditos remanescentes de PIS/Pasep e Cofins vinculados a ativos de distribuição e transmissão adquiridos até 31 de dezembro de 2026 e reconhecidos na Base de Remuneração Regulatória. Em vez de recalcular cada ativo individualmente, a agência propõe manter as BRR vigentes e criar um componente financeiro negativo nas tarifas de distribuição e uma parcela de ajuste nas receitas de transmissão. O mecanismo estima os créditos antigos recuperados pelas concessionárias e devolve o valor aos consumidores com atualização pela taxa Selic.
A proposta também prevê adequar o cálculo do compartilhamento de receitas alternativas, como aluguel de postes, usando a base líquida de tributos de consumo para evitar que a mudança fiscal reduza os valores revertidos à modicidade tarifária.