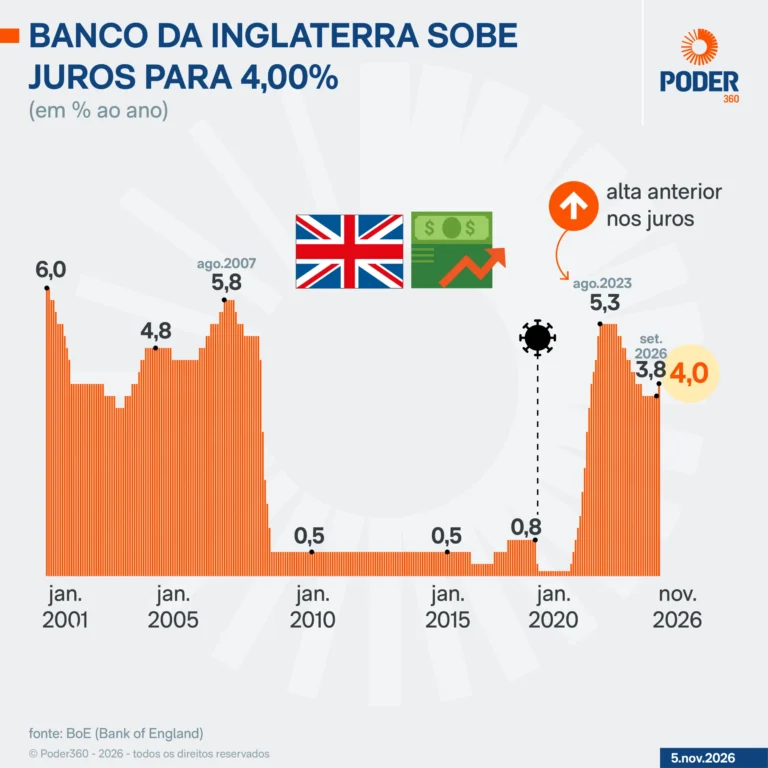
A elevação dos juros no Reino Unido pelo Banco da Inglaterra, que na quinta-feira (5.nov.2026) aumentou a taxa em 0,25 ponto percentual para 4% ao ano, primeiro aumento desde agosto de 2023, somou-se à manutenção de juros altos em economias como Estados Unidos, Zona do Euro e Japão. Esse quadro externo reduz o fluxo de dólares para mercados emergentes, pressiona a cotação do real e encarece importados, criando risco adicional para a inflação brasileira e limitando o espaço para o Banco Central cortar a Selic.
O Banco Central manteve a Selic em 13,75% na quarta-feira (4.nov), após cinco reuniões com cortes, e a expectativa de economistas é de manutenção nesse patamar em dezembro. O Brasil tem o maior juro real do mundo. Para o professor de Economia da UFPE Écio Costa, a atratividade dos títulos de países desenvolvidos e o risco exigido pelos investidores influenciam a capacidade de o Brasil reduzir os juros. "Se as taxas de juros dos EUA apresentam uma elevação, países do mundo todo precisam se ajustar para que as suas moedas não se desvalorizem, porque os títulos norte-americanos se tornam mais atrativos. Em economias com maior risco, como a brasileira, não se consegue ter margem para reduzir juros, ou tem que elevar juros", afirmou.
O cenário externo é apenas parte do problema. A expansão dos gastos públicos No Brasil estimula a demanda e aumenta o risco de inflação. Segundo relatório dos economistas Mansueto Almeida e Samuel Pessôa, do BTG Pactual, os gastos primários do governo federal devem crescer 21% de 2023 a 2026, quase o dobro da expansão projetada para a economia, de 11%. Para Costa, o desequilíbrio fiscal doméstico e a inflação interna são mais relevantes para os juros brasileiros do que o cenário internacional. O economista-chefe da Leme Consultores, Segundo Costa, aponta o desequilíbrio das contas públicas como principal entrave e afirma que "o problema de origem é o desequilíbrio fiscal".
A dívida pública também sente o efeito. Segundo o Tesouro Nacional, as LFTs, atreladas à Selic, chegaram a 52,74% da Dívida Pública Federal em agosto de 2026, maior nível da série iniciada em 2000, e a 51,60% em setembro, ou R$ 4,84 trilhões. Dados do Banco Central mostram Dívida Bruta de 82,9% do PIB (R$ 11,1 trilhões) em setembro, juros nominais de R$ 1,205 trilhão (8,99% do PIB) em 12 meses até setembro e juros de R$ 107,5 bilhões no mês, equivalentes a 95,1% do deficit nominal de R$ 113 bilhões.
O assessor de investimentos Para Luersen, sócio da Wiser/BTG Pactual, destaca que a parcela de títulos atrelados à Selic era de 39,7% no fim de 2023 e cresceu quase 12 pontos percentuais em menos de três anos. Ele estima que cada alta de 1 ponto percentual na Selic, mantida por 12 meses, encarece a dívida em R$ 48 bilhões por ano (R$ 4 bilhões por mês), com impacto inverso em caso de queda. Para Luersen, a concentração em papéis pós-fixados "é uma troca defensável num momento de estresse, que fica cara se virar regra", e o Tesouro só voltará a vender prefixados e títulos longos de inflação a taxas menores com a queda do prêmio de risco, o que depende de previsibilidade nas contas públicas.