A morte da sobrinha da assistente administrativa Helen de Araújo revelou um desafio financeiro inesperado para sua família. Aos 30 anos, Helen, residente da favela de Paraisópolis, em São Paulo, viu seus parentes unirem esforços para arcar com as despesas do funeral, utilizando cartões de crédito e dinheiro. Essa experiência impactou Helen a ponto de, três meses após a tragédia, contratar um seguro pessoal que inclui assistência funerária. Embora não deseje utilizar o seguro, reconhece a importância de estar preparada para imprevistos financeiros.
A situação de Helen reflete um paradoxo crescente no setor de seguros: para pessoas com menos reservas financeiras, eventos trágicos não apenas trazem dor, mas também podem causar rupturas financeiras significativas. A proteção segura se torna uma necessidade premente, especialmente para aqueles que têm menor margem para lidar com imprevistos. O risco já é uma constante na vida dos moradores de favelas, mas a transformação desse risco em um mercado de proteção efetiva ainda não foi alcançada.
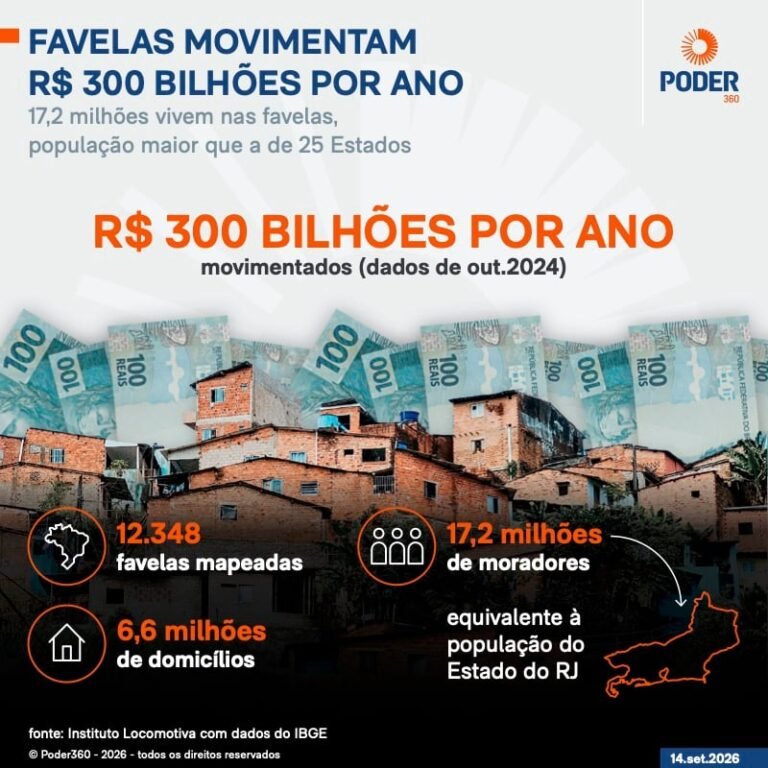
No Brasil, 17,2 milhões de pessoas vivem em favelas, distribuídas em 6,6 milhões de domicílios, movimentando anualmente R$ 300 bilhões em renda própria. Esse valor supera a economia de 22 dos 27 estados do país e se aproxima do PIB da Bolívia. Apesar dessa realidade, a presença das favelas nas estatísticas de microsseguros é quase inexistente. A pergunta que se impõe é: por que um mercado com tamanha população e risco ainda enfrenta dificuldades para obter proteção?
Em 2025, o setor de microsseguros no Brasil arrecadou R$ 1,46 bilhão, representando apenas 1% dos seguros de danos. As favelas, que correspondem a quase 10% da população brasileira, ainda estão longe de serem adequadamente atendidas por esse tipo de proteção. A realidade dos moradores e empreendedores locais pode ser a chave para reverter esse cenário, permitindo que eles participem da distribuição de seguros. Essa abordagem não apenas aproxima o produto do público, mas também mantém parte da receita dentro da própria comunidade, integrando a venda de seguros às atividades econômicas locais.
Gilson Rodrigues aponta que a conexão entre o vendedor e o cliente é essencial. Para que o seguro seja eficaz, ele deve ser apresentado por pessoas que compreendam a realidade dos potenciais contratantes, e não apenas por quem está fora dessa vivência. Essa relação transforma a natureza comercial em parte do próprio produto, onde quem vende deve entender o risco, a renda e o cotidiano do consumidor.
O foco, portanto, não é mais convencer os moradores da favela sobre a existência do risco, mas sim adaptar o seguro à vida daqueles que não podem esperar por um momento mais favorável financeiramente quando as adversidades surgem.